アーキテクチャの紹介
本システムは、天候が事業収益に与える影響を「軽減可能なリスク」に変えるための、 金融的手法による分析基盤です。Web 経由の操作だけで、ヘッジ手法に応じたプライシングの結果を 完全自動で可視化できるよう、フロントエンドからバックエンドまでを統合的に運用しています。
本システムが提供するのは、天候リスクに対するヘッジコストの可視化・数値化です。以下の画面はすべてその内部基盤です。 掲載している画像のうち、契約・ポジションに関わる数値はすべてデモ用の仮想データであり、 実在の取引先・契約・運用数値は一切含まれていません(気象・市場のデータは 公表されている実データです)。
0アーキテクチャ
- フロントエンドは React、バックエンドは Rust で実装。PostgreSQL と併せて、 モダンなデザインと堅牢かつ高速な処理・レスポンスを実現
注釈 — React: Meta 社が開発した JavaScript ライブラリ。Web アプリの UI 構築で広く採用されている。/ Rust: 安全性・処理速度・並行処理能力に優れ、C++ に代わる言語として広く利用されている。
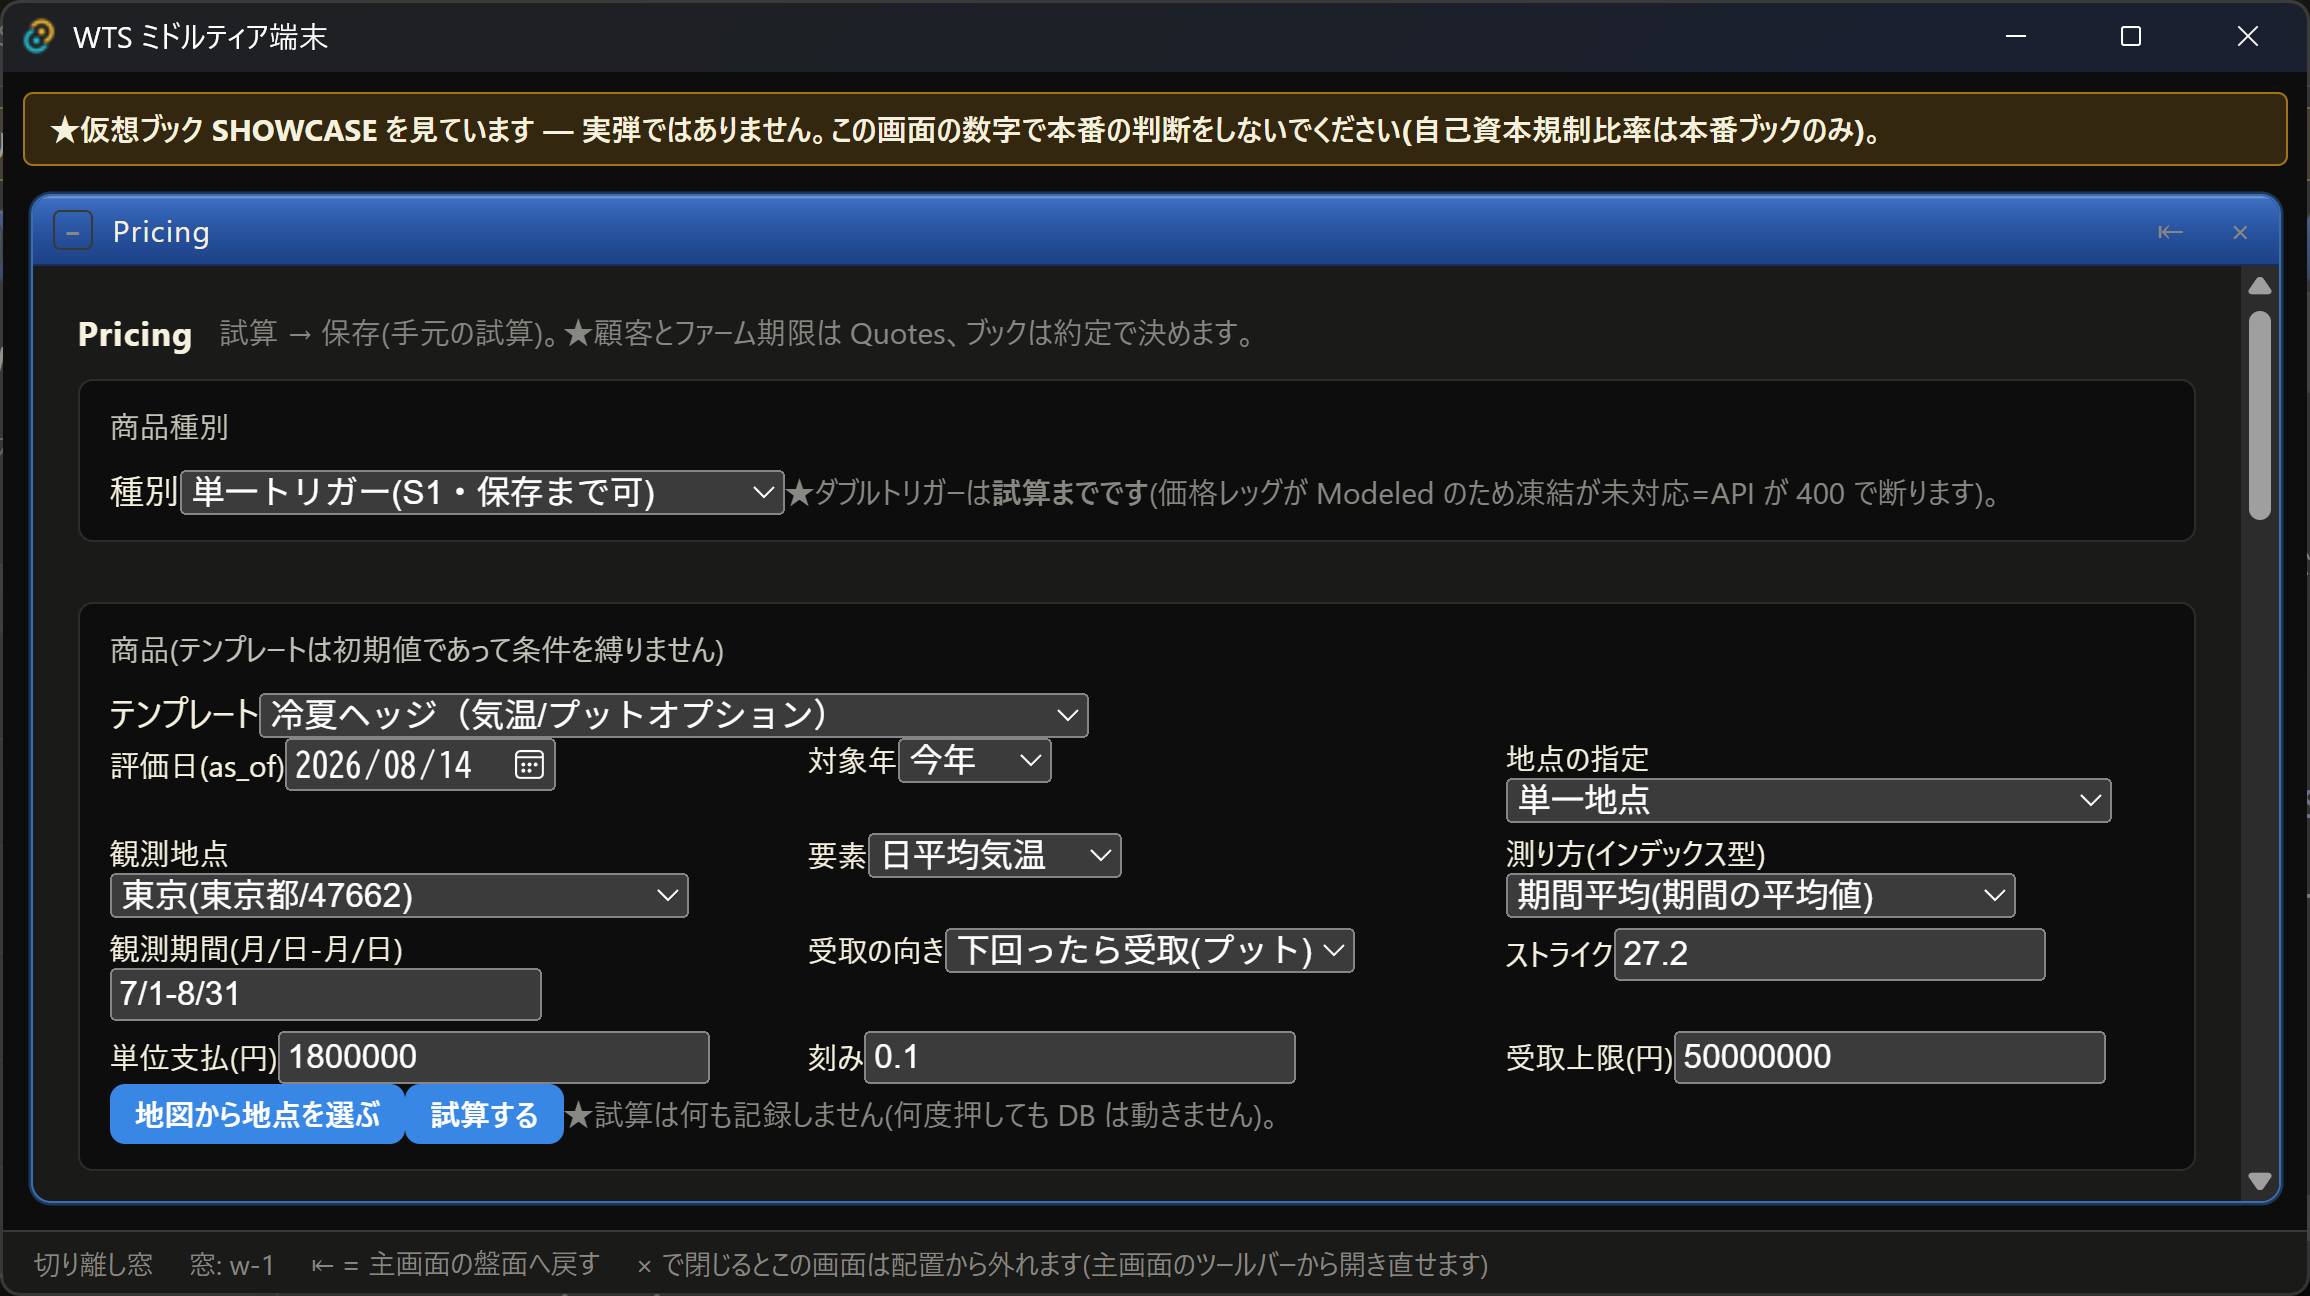
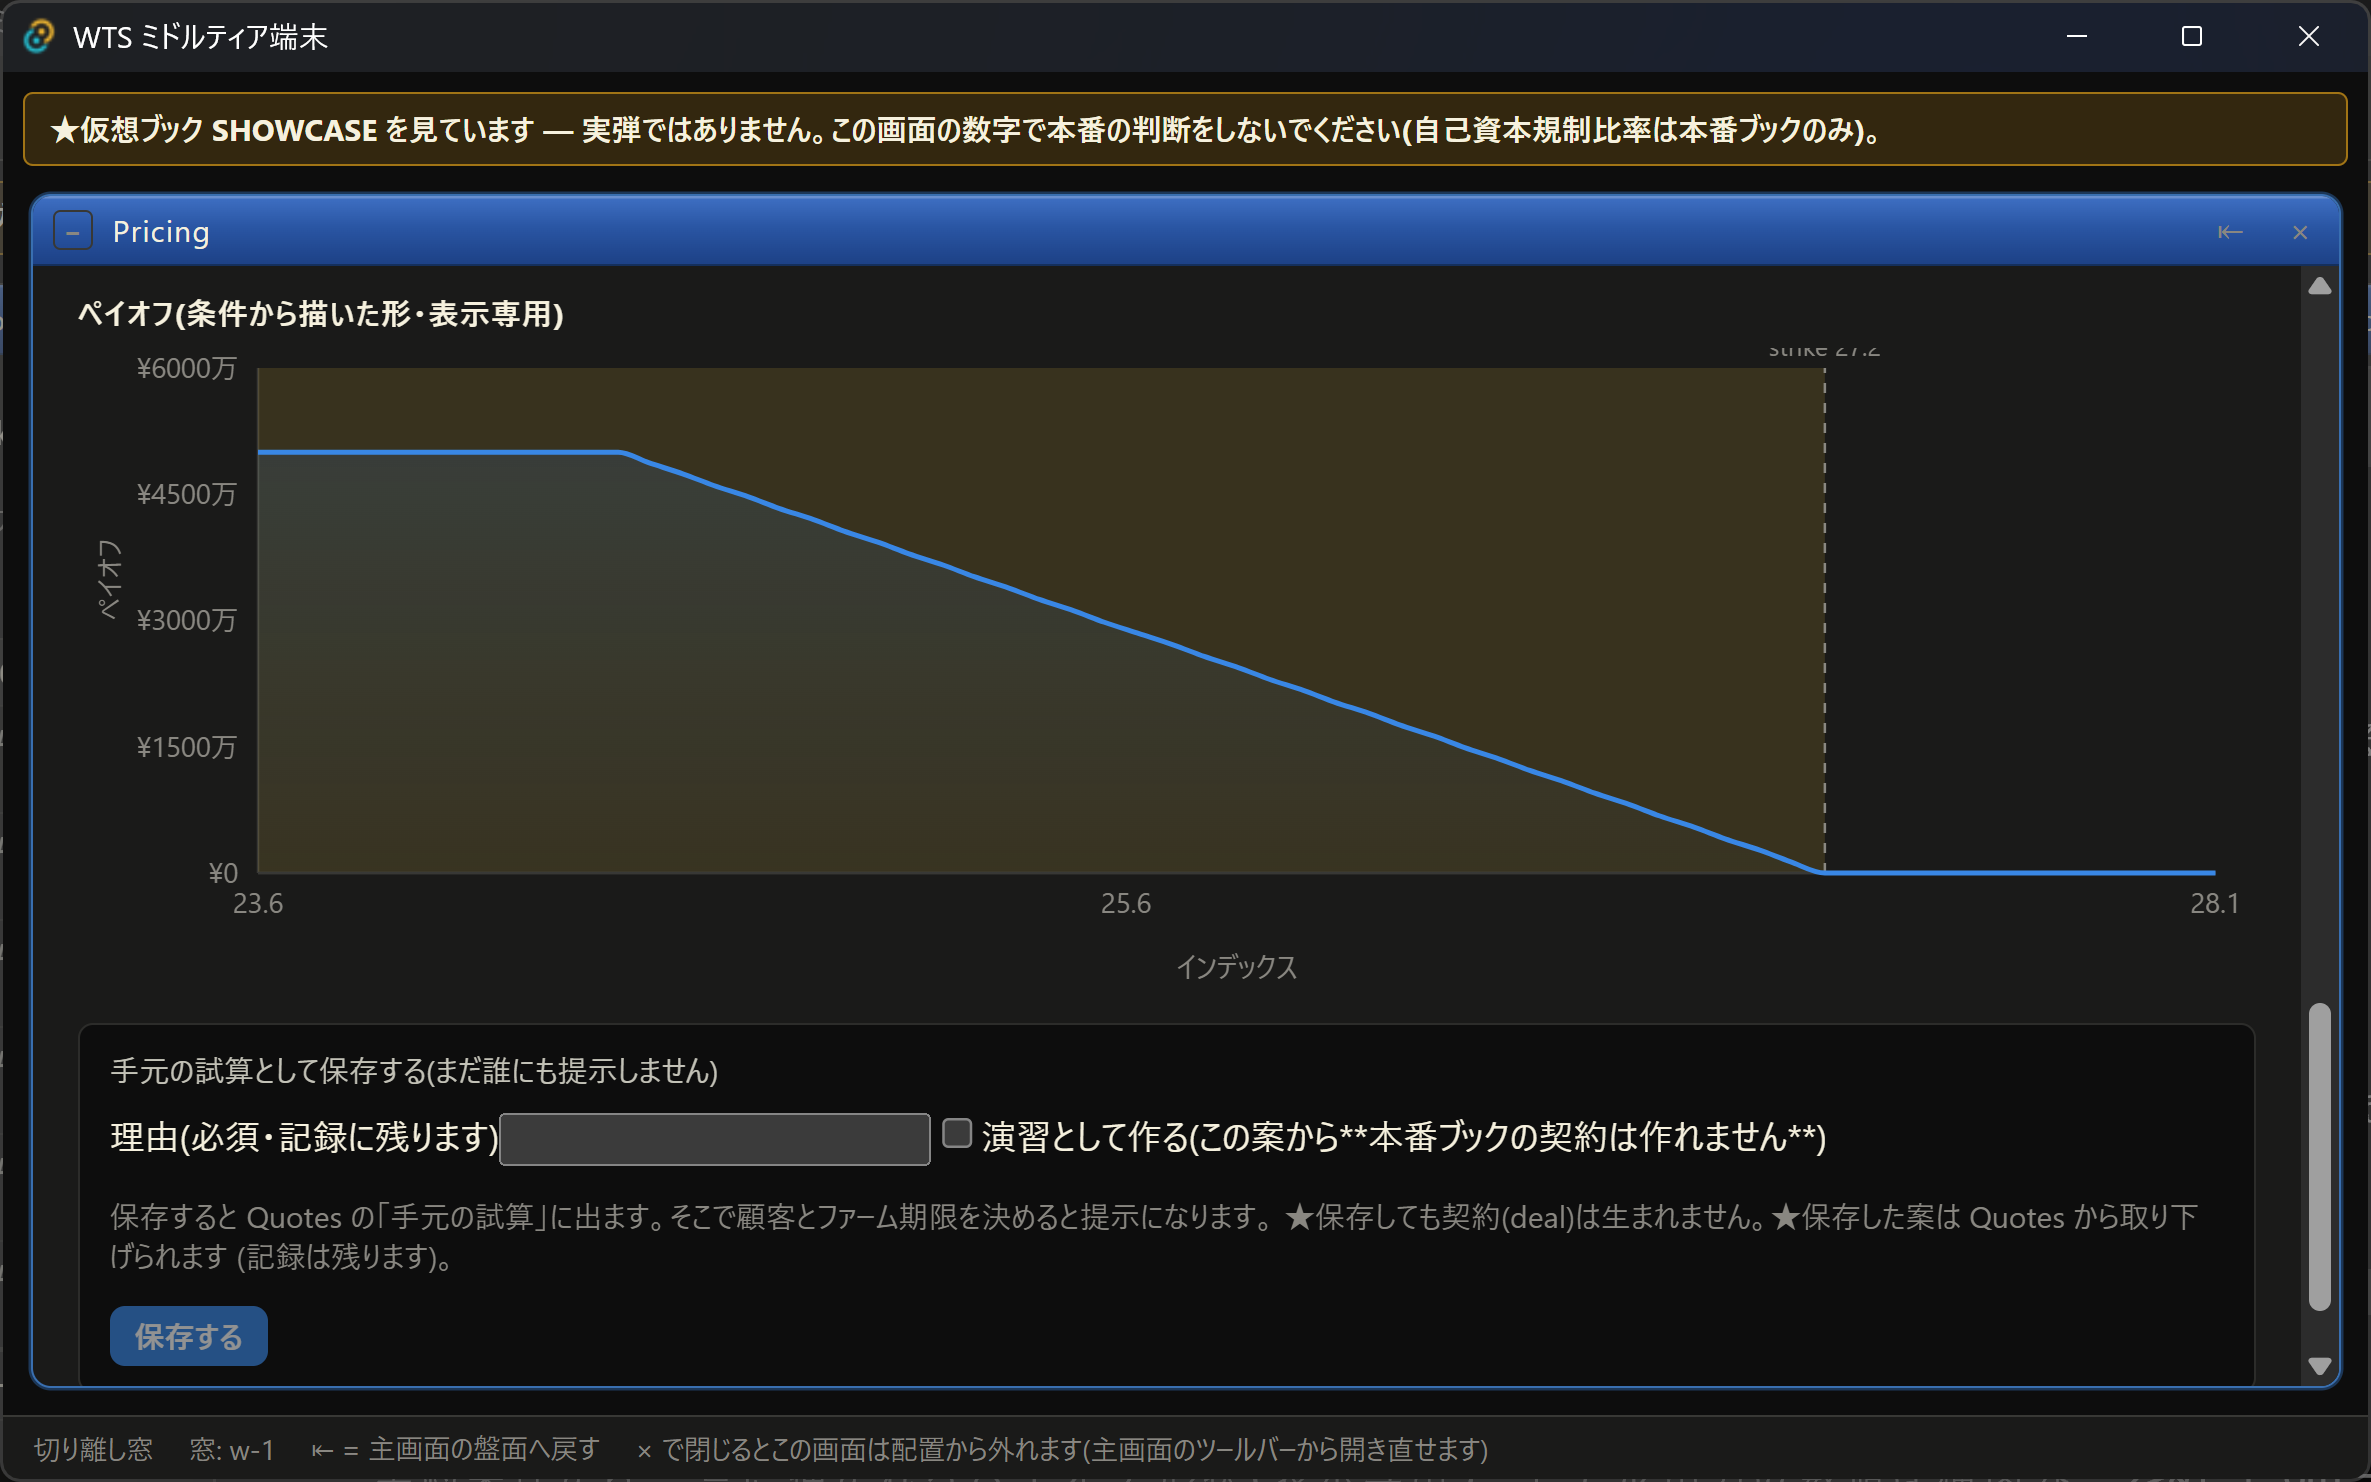
1プライシング
- 天候デリバティブのインターバンク市場で中心的なマーケットメイカーであった三井物産での 実務経験に基づき、より精緻なフェアバリュー算出を目的として独自に改良・発展させた メソドロジーで構成
- 気象庁の公式観測データ(全国1,000超の地点・数十年規模の系列)に基づく、 指数型スキームの理論価格の算定
- 米国海洋大気庁(NOAA)が季節予測運用に採用する気候平年値の扱い(Optimal Climate Normals)と整合する設計
- 気候の非定常性(長期トレンド・年々変動)を明示的に扱う統計モデリングと、 頑健統計による外れ値耐性の確保
- 複数の気候仮説をモデル平均化する予測結合アプローチを採用。その重み構造は 状態空間モデル(カルマンフィルター)の定常近似として理論的に裏付けられ、 実データの前向き検証で選定・凍結
- モンテカルロ・シミュレーションによる損益分布の評価と、 分布の裾(テールリスク)を踏まえた保守的な価格設計
- 複数地点・複数リスクの同時評価における依存構造(コピュラ)の考慮
参考文献
- 1.Hyndman, R. J. and G. Athanasopoulos (2021), Forecasting: Principles and Practice, 3rd ed., OTexts. https://otexts.com/fpp3/
- 2.Durbin, J. and S. J. Koopman (2012), Time Series Analysis by State Space Methods, 2nd ed., Oxford University Press.
- 3.Bates, J. M. and C. W. J. Granger (1969), “The Combination of Forecasts,” Operational Research Quarterly, 20(4), 451–468.
- 4.Clemen, R. T. (1989), “Combining Forecasts: A Review and Annotated Bibliography,” International Journal of Forecasting, 5(4), 559–583.
- 5.Livezey, R. E., K. Y. Vinnikov, M. M. Timofeyeva, R. Tinker and H. M. van den Dool (2007), “Estimation and Extrapolation of Climate Normals and Climatic Trends,” Journal of Applied Meteorology and Climatology, 46(11), 1759–1776.
- 6.Hull, J. C. (2021), Options, Futures, and Other Derivatives, 11th ed., Pearson.
- 7.広瀬尚志 監修・天崎裕介ほか著 (2003)『天候デリバティブのすべて――金融工学の応用と実践』東京電機大学出版局.
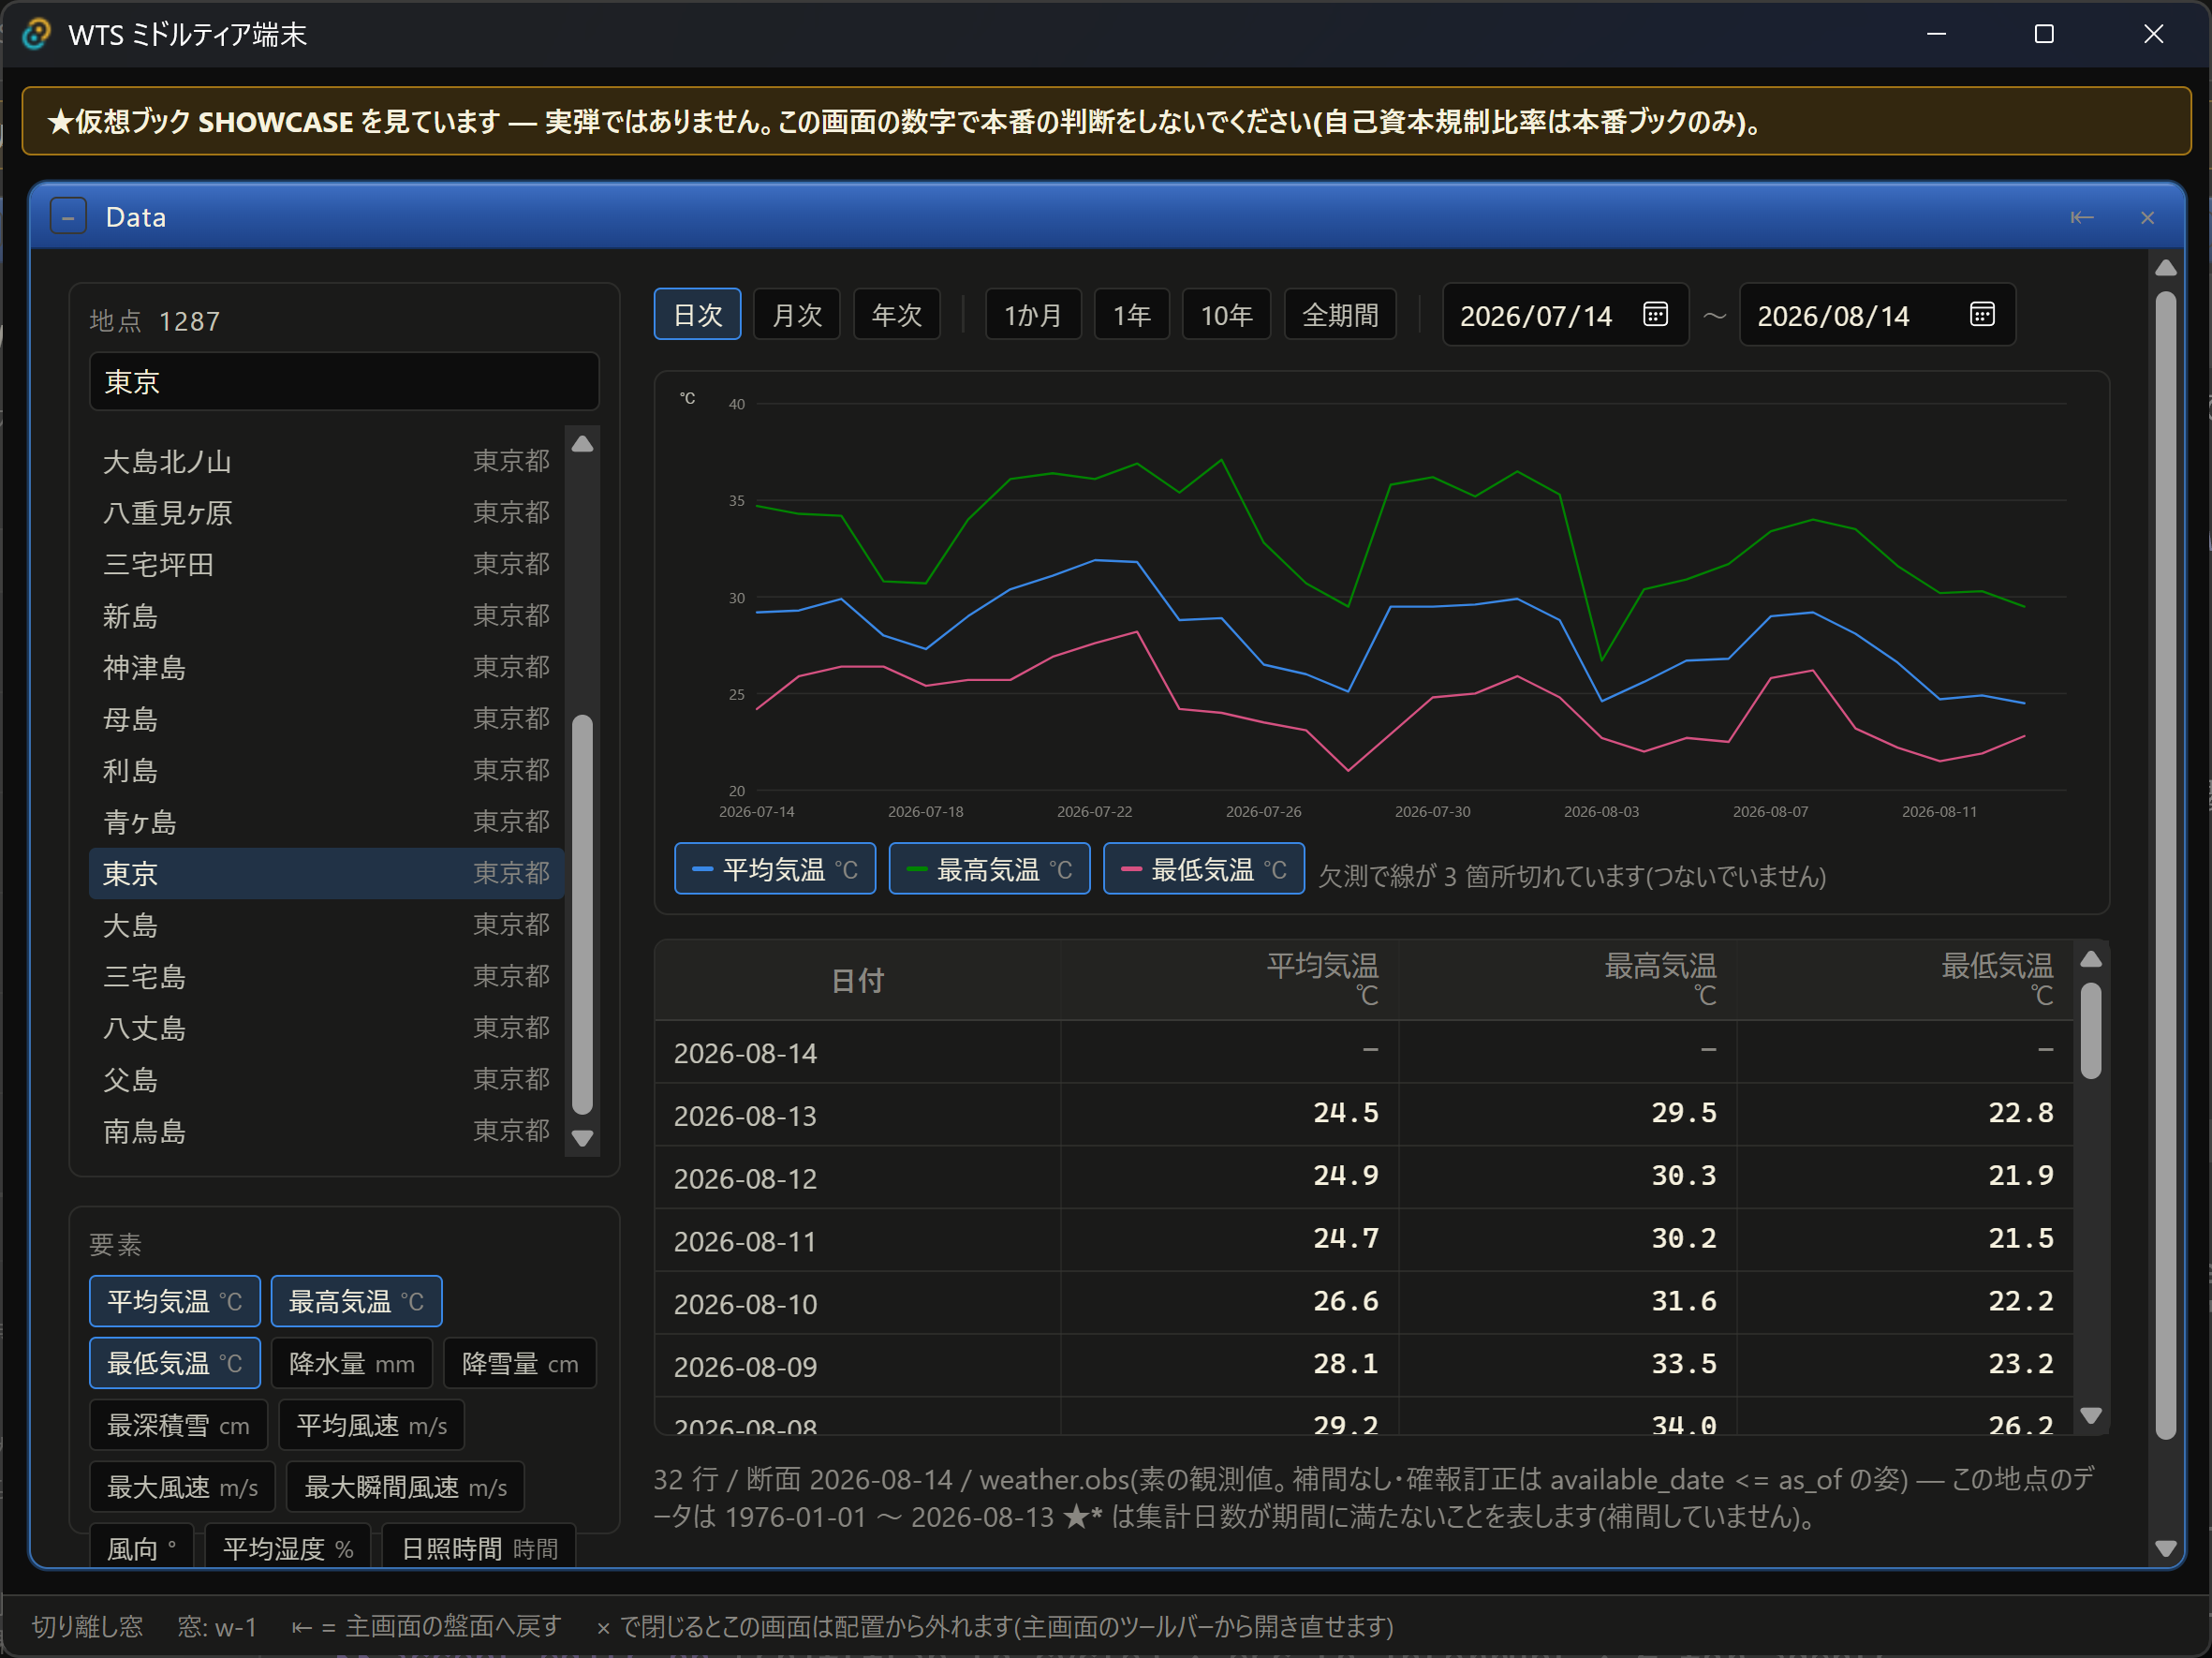
2観測データ基盤
- 気象庁公式値のみによる観測系列の一元管理(独自の推計値・補間値は不使用)
- 観測地点の移転に伴う系列の不連続への、気象庁公式補正値による均質化(詳細はデータの出所と扱いに記載)
- 平年値は気象庁の公式平年値(1991–2020年)を採用
- 欠測は欠測のまま表示(埋めない・作らないの原則)
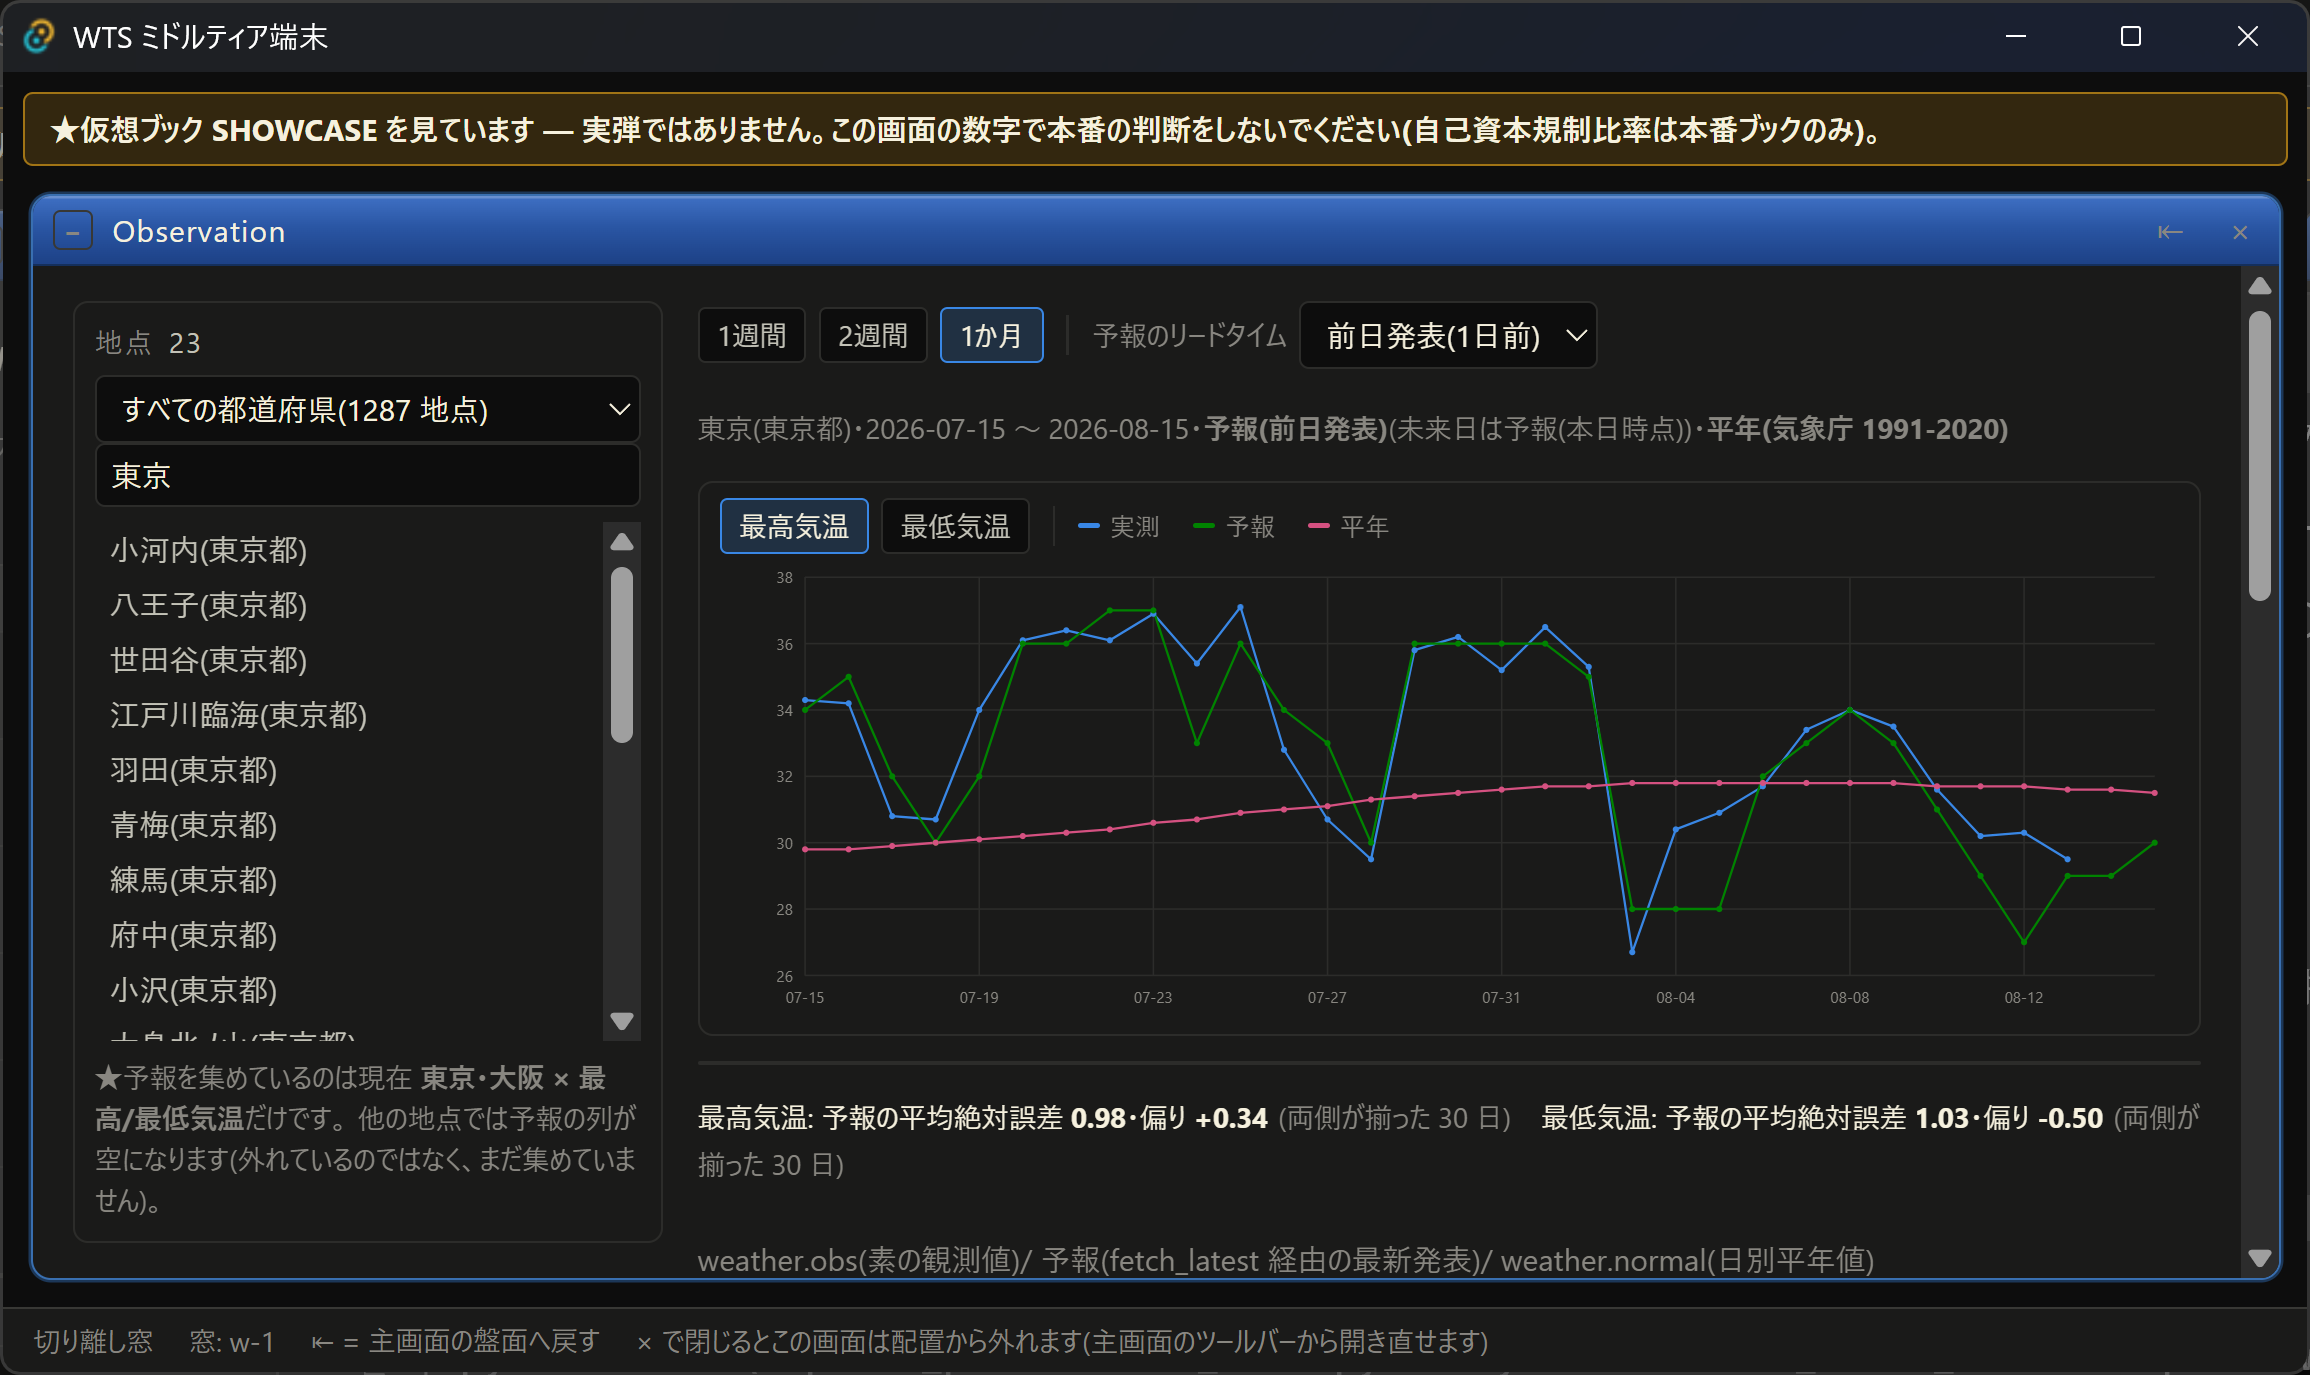
3実測・予報・平年の対比
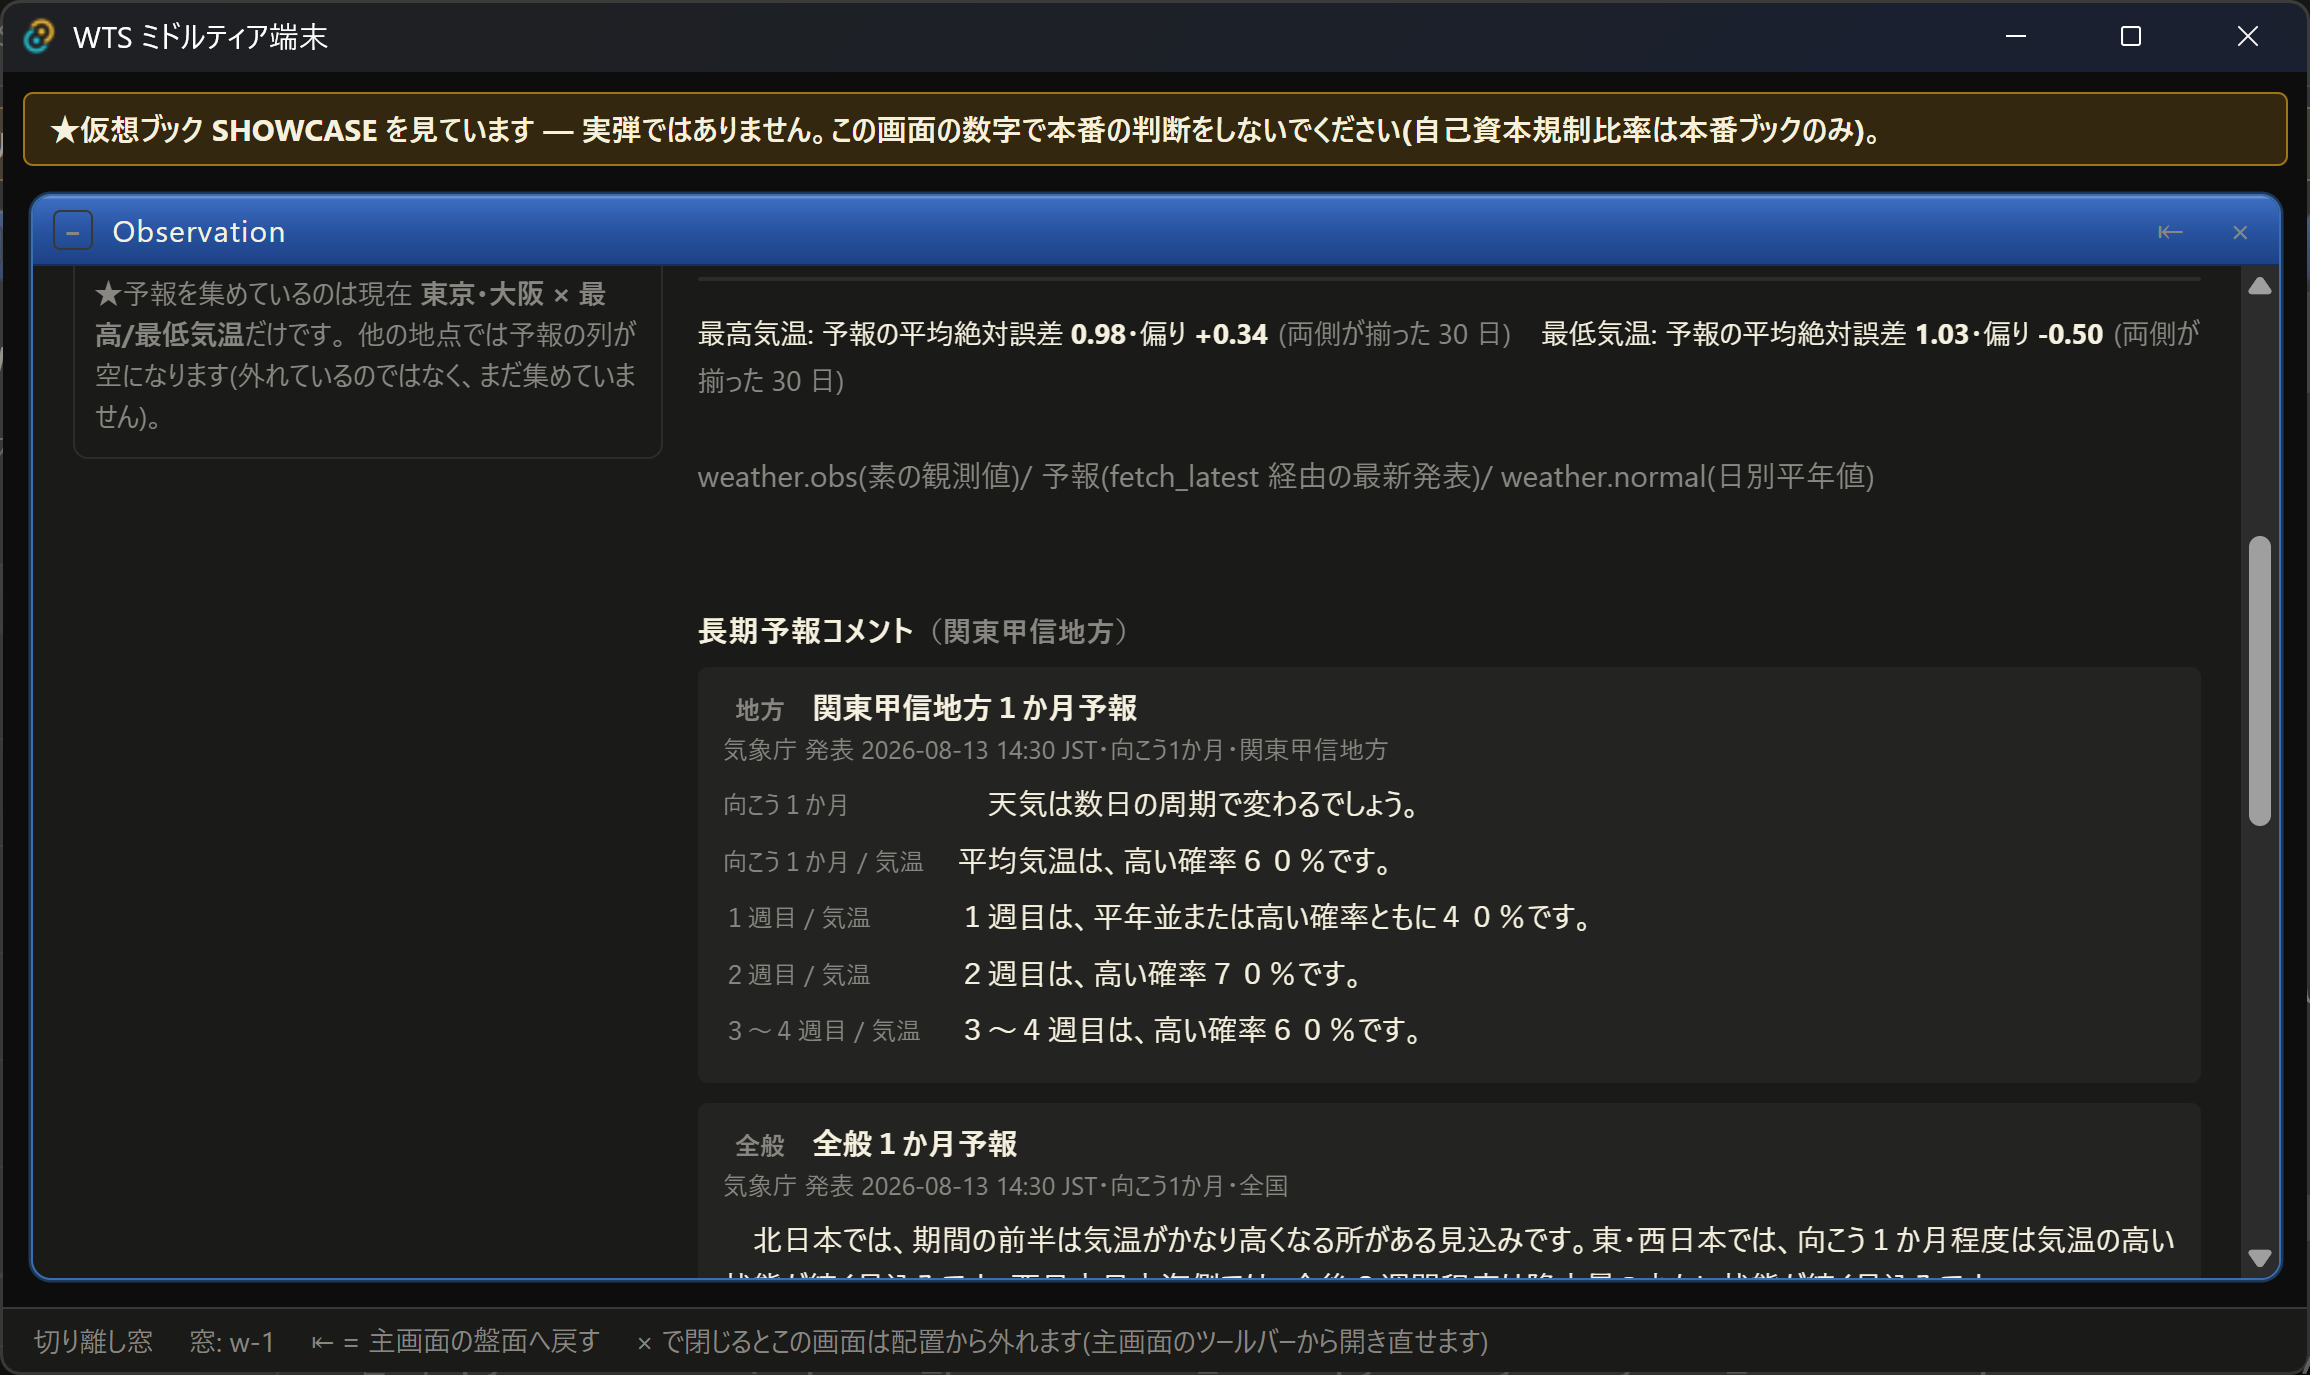
- 対象地点の実測値・予報値・平年値の3値同時表示による現況把握
- 予報は発表時刻つきで管理(「いつ時点で何が分かっていたか」の厳密な取り扱い)
- 気象庁の季節予報(1か月・3か月・暖候期/寒候期)の継続的なアーカイブ
4シナリオ分析
- 直近の予報を反映した名前付きシナリオによる、評価額の感応度の把握
- 基準評価とシナリオ評価の並記(両者を混在させない設計)
5日次時価評価
- 評価対象の日次時価評価(mark-to-market)と、追記型の評価履歴
- 任意の過去時点の評価を同じ材料で再現できる as-of 設計(監査証跡としての再現可能性)
- パラメータ改定・観測値の確定訂正が評価に与えた影響の事後追跡
6リスク管理・ヘッジ機能
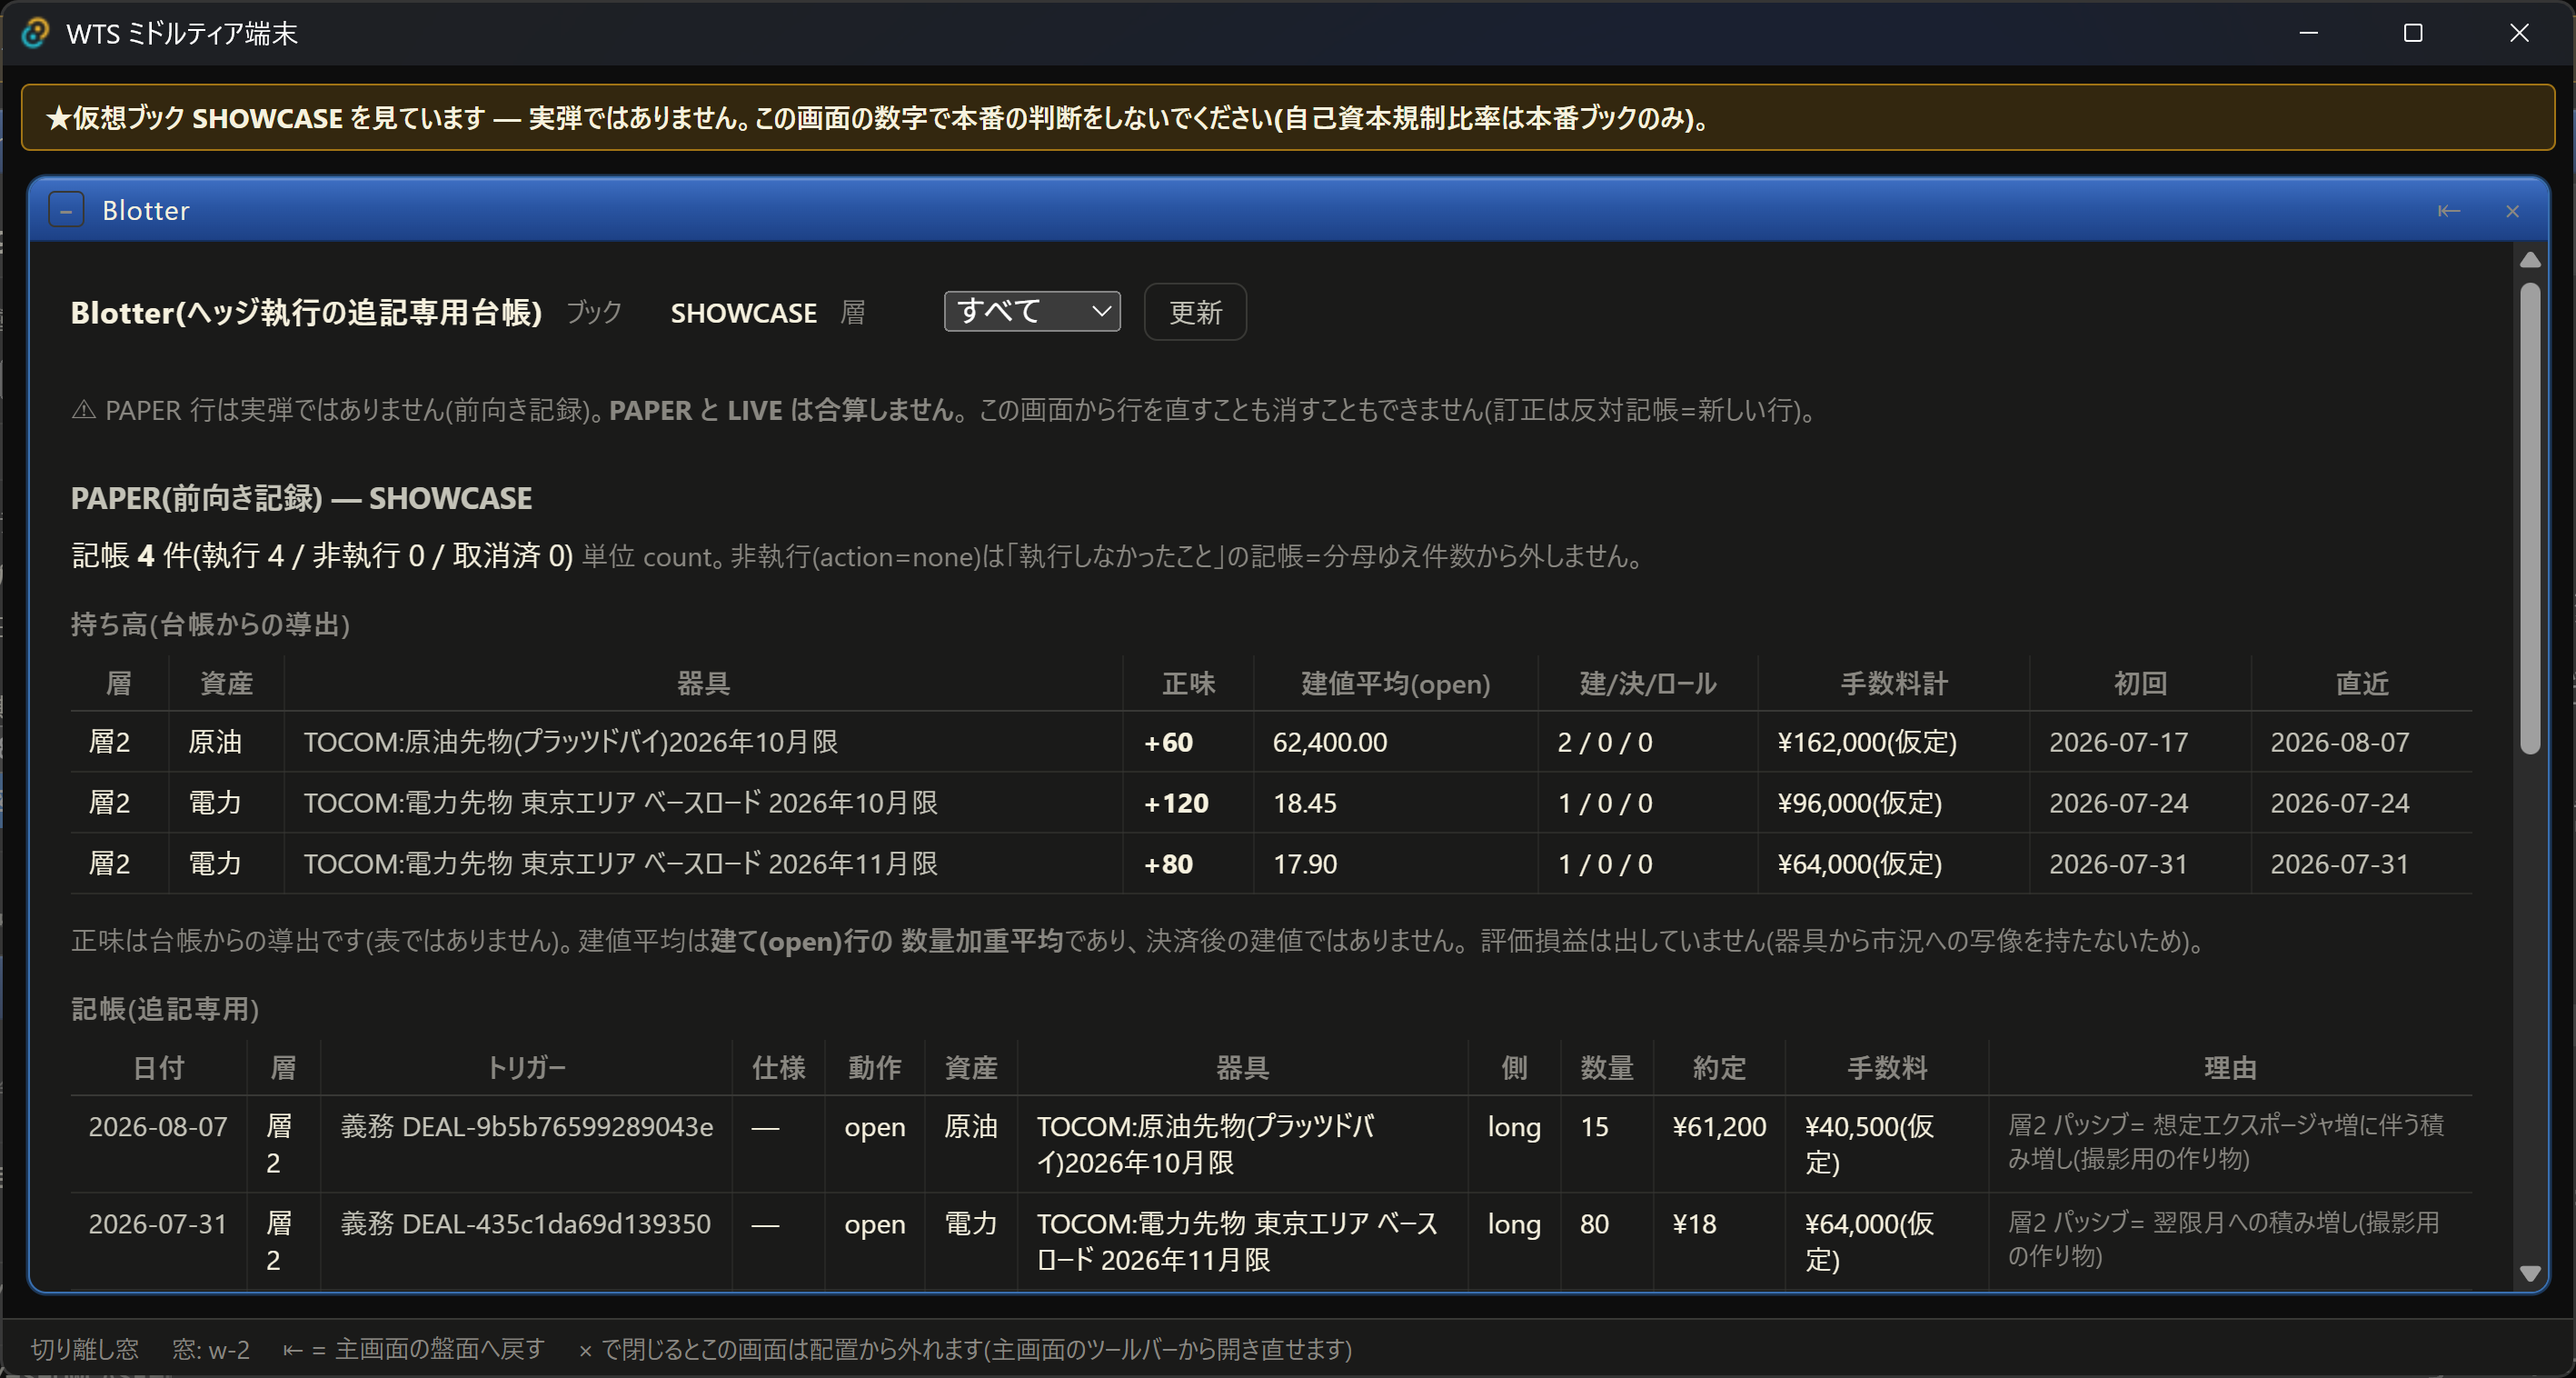
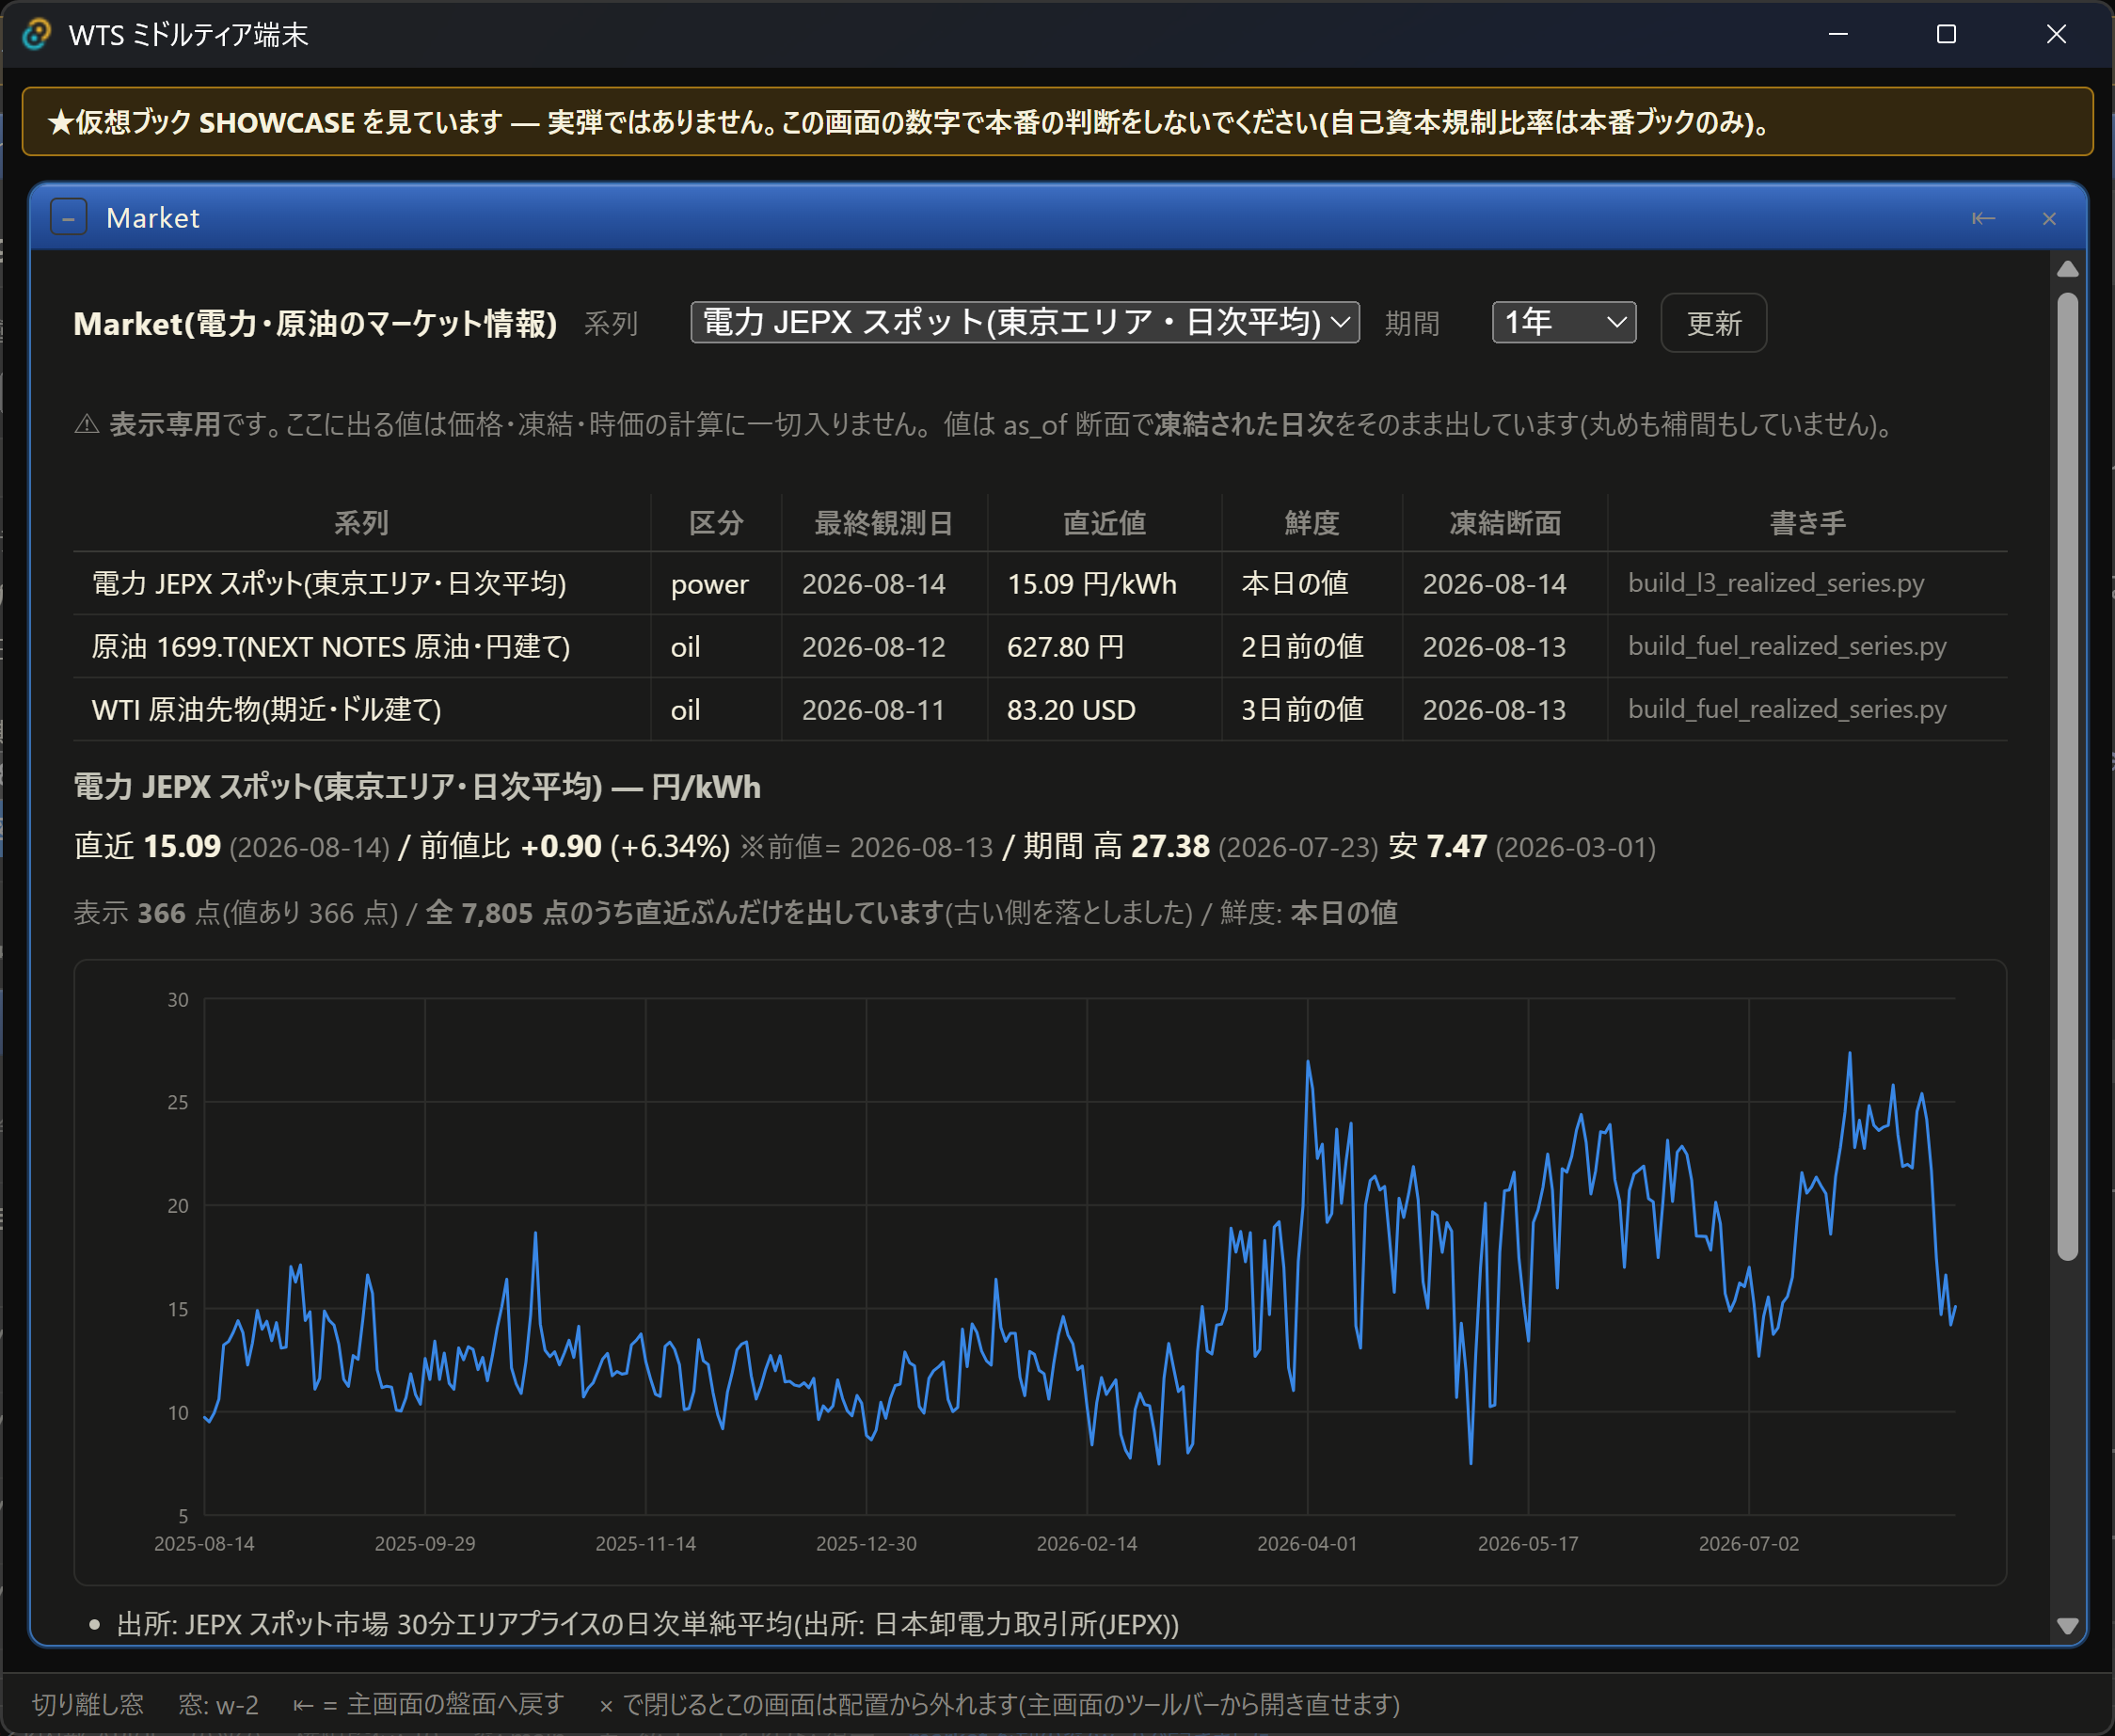
- 天候デリバティブのブックに紐づく市場ヘッジ(電力・原油等の上場銘柄)の執行と持ち高を 一元管理する専用ブロッター
- 恒常的(パッシブ)ヘッジと、事前に定義した発動条件に基づくルールベースの株式オーバーレイ (Equity Overlay)を分離して扱う多層構成
- オーバーレイは裁量を排したルールベース設計= 発動・非発動を問わず全判定を記帳し、 検証可能な実績として蓄積(検証運用を先行)
- ヘッジ損益とブック損益の突合を前提とした台帳設計= ヘッジ効果の事後検証を可能にする 追記専用の記帳
7運用品質の自動監視
- データ鮮度の契約化(「どのデータが・いつまでに・どこまで来ているべきか」の機械判定)
- 夜間バッチ処理の自己申告台帳による異常検知(未実行・無進捗・多重起動の検出)
- 異常の押し出し通知(人が画面を見に行かなくても異常が届く運用)
- 判定不能を「正常」と表示しない設計(fail-closed)
8エージェント対応設計(拡張計画)
- 運用手順・データ品質契約・処理台帳のすべてを機械可読な形で整備済み= AI エージェントが読み・確かめ・報告できる基盤
- AI エージェントによる運用監視の一次対応、データ品質照会、 日次レポート作成支援への段階的な拡張を計画
- 業務データへの書き込みは承認ゲート経由に限定する設計= エージェント導入後も判断の主体は人間に維持
9その他、実運用に必要な機能(一部実装中)
- 口座登録・管理機能および与信枠管理機能
- 約定時の契約管理、清算機能および決済機能
- ISDA マスター契約のひな型に基づく、顧客ごとの契約書カスタマイズ機能
- 自己資本比率規制の管理に必要な最大損失額等の算出機能
本プラットフォームは、当社が天候リスクを定量的に理解するために開発・運用している 内部基盤です。プライシングモデルの具体的な仕様・パラメータは非公開としていますが、 データの出所と扱いについてはこちらで公開しています。
掲載画像のうち、契約・ポジションに関わる数値はすべてデモ用の仮想データです。